KÜRESEL EKONOMİDE YAŞANAN YENİ ENERJİ ŞOKU, AVRUPA BİRLİĞİ'NİN VE DÜNYANIN EKONOMİK GÖRÜNÜMÜNÜ YENİDEN ŞEKİLLENDİRİYOR.
AVRUPA KOMİSYONU, AVRUPA EKONOMİK TAHMİNİ 2026 İLKBAHAR RAPORUNU YAYIMLADI
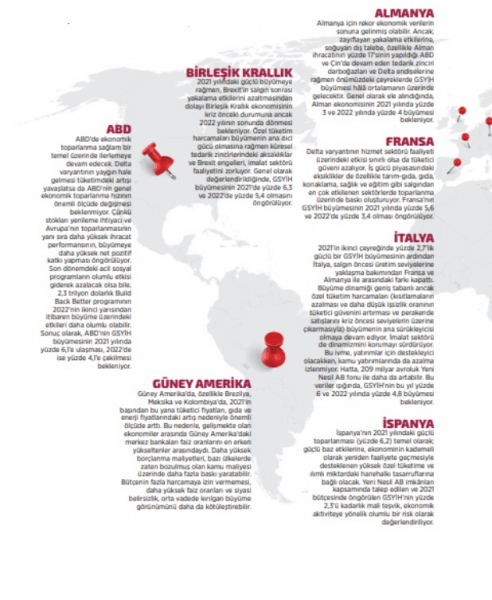
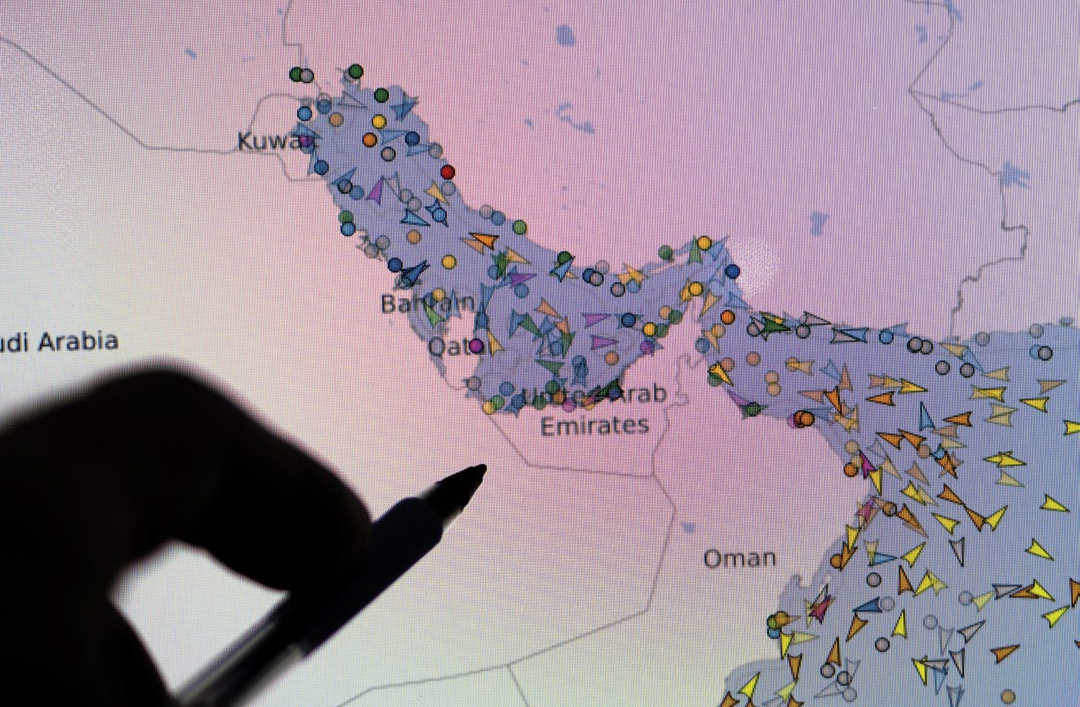
Küresel ekonomi Orta Doğu'daki çatışma öncesinde ivme kazanıyordu. Zorlu jeopolitik ortam ve ABD'nin gümrük vergilerindeki belirsizlik büyümeyi baskılamaya devam ederken enflasyonda görülen gerileme ile yapay zekâ yatırımlarındaki güçlü yatırım döngüsü, küresel ekonomiye önemli destek sağlıyordu. AB ekonomisi de enflasyonist baskılar azalırken aynı şekilde güçleniyordu. Rekabet gücündeki zayıflık endişe kaynağı olarak öne çıkarken, kamu finansmanı ise -yakından izlemeyi gerektirse de- güçlü iş gücü piyasası ve özel sektör bilançoları da dâhil olmak üzere ekonomi dayanıklılık gösteriyordu. Rusya-Ukrayna Savaşının tetiklediği enerji şokunun üstünden beş yıl geçmeden, Orta Doğu'daki çatışma yakın geçmişteki en önemli küresel enerji tedarik şokunu getirerek bu tabloyu önemli ölçüde değiştirdi. Hürmüz Boğazı'nın kapatılması deniz yoluyla taşınan petrol ve sıvılaştırılmış doğal gaz (LNG) akışını yüzde 15 ila yüzde 20 oranlarında azalttı. Ayrıca, bölgedeki enerji altyapısının hedef alınması, bölgesel rafineri kapasitesi de dâhil olmak üzere önemli hasara yol açtı. Rafine petrol ürünleri ihracatındaki azalma, Körfez'in önemli bir rafineri merkezi olma rolü ve yakıt ihracatının alternatif taşıma rotaları üzerinden yönlendirilmesinin sınırlı olması nedeniyle özellikle belirgin hale geldi. 27 Şubat (ABD ve İsrail'in İran'a yönelik saldırılarından bir gün önce) ile 29 Nisan arasında, gaz fiyatları yüzde 50, ham petrol fiyatları ise yüzde 65 arttı; dizel ve uçak yakıtı gibi temel ürünlerin rafineri marjları ise tarihsel olarak yüksek seviyelere ulaştı.
Kriz öncesinde, AB hariç küresel büyümenin 2026 yılında yüzde 3,1, 2027 yılında ise yüzde 3,5 olacağı tahmin ediliyordu. 2026 yılı için, 2025 Sonbahar Tahminine kıyasla yapılan küçük çaplı aşağı yönlü revizyon (-0,3 puan), çatışmaya giden süreçte beklentilerin üzerinde seyreden büyüme çerçevesinde değerlendirilmeli. Ayrıca, toplam rakam, ülkeler ve bölgeler arasındaki belirgin heterojen gelişmeleri maskeliyor. Net bir enerji ihracatçısı olan ABD'nin görünümü, yapay zekâ alanındaki güçlü yatırım döngüsü ve olumlu ticaret koşulları ile güçlenirken, Çin'de tüketimdeki durgunluk nedeniyle büyümenin kademeli olarak yavaşlaması bekleniyor. Buna karşılık enerji ithalatçısı ülkelerin çoğunda, özellikle Asya'daki gelişmekte olan ekonomilerde, ekonomik görünüm yüksek enerji temini kaynaklı olarak zayıflarken, Orta Doğu ve Kuzey Afrika bölgesindeki büyüme beklentileri de çatışmanın doğrudan etkileri nedeniyle belirgin bir şekilde zayıflıyor.
AB perspektifinden, mevcut çatışma hem doğası gereği hem de Rusya-Ukrayna savaşı ile ortaya çıkan enerji krizinden önemli ölçüde farklılık gösteriyor. Öncelikle, o dönemde Avrupa, Rusya'dan gelen boru hattı gazına büyük ölçüde bağımlıydı; alternatif kaynaklar sınırlıydı ve sabit altyapıya olan bağımlılık çok yüksekti. Gaz akışındaki ani kesinti, 2021 sonbaharındaki seviyelere kıyasla 15 ila 20 kat arasında benzeri görülmemiş fiyat artışlarına yol açmıştı. Buna karşılık mevcut şok, küresel ticarete konu olan enerji emtialarını, özellikle petrol ve sıvılaştırılmış doğal gazı etkiliyor. Bu piyasalar yüksek derecede ikame niteliğinde olduğundan, arzın bölgeler arasında yeniden dağıtılmasına imkân tanıyarak fiyat baskılarının küresel ekonomi genelinde daha dengeli bir şekilde yayılmasını sağlıyor. Sonuç olarak, enerji fiyatları hızlı yükselmiş olsa da petrol ve özellikle doğal gaz fiyatları 2021-2022'de ulaşılan en yüksek seviyelerin altında kalıyor. İkinci olarak, AB hem yenilenebilir enerjinin yaygınlaştırılması yoluyla (bu durum doğal gaz fiyatlarındaki artışın elektrik fiyatlarına yansımasını da zayıflatıyor) hem de sanayi ve hane halkları tarafından enerji kullanımında kaydedilen önemli tasarruf sayesinde, fosil yakıtlara olan bağımlılığını önemli ölçüde azaltmış durumda. Enerji fiyatları hızla yükselmiş olsa da petrol ve özellikle doğal gaz fiyatları 2021-2022'de ulaşılan en yüksek seviyelerin altında seyrediyor. Sonuç olarak Avrupa mevcut enerji krizine, pandemi sonrası toparlanmanın enflasyon ve iş gücü piyasasındaki baskıyı arttıran 2021-2022'deki kriz döngüsüne oranla daha olgun ve istikrarlı bir fazdayken girdi.
Diğer yandan, 2025'te yüzde 1,5'e ulaştıktan sonra, AB GSYİH'sinin yavaşlayarak yüzde 1,1 (2025 Sonbahar Tahmininden 0,3 puan daha düşük) olması tahmin ediliyor. Enflasyon tahmini ise 2025 Sonbahar Tahminine göre 1 tam puan artırılarak yüzde 3,1 olarak öngörülüyor. 2027 tahminleri; enerji şokunun etkisinin devam edeceğini, GSYİH büyümesinin yüzde 1,4 ile mütevazı seyredeceğini ve enflasyonun 2025 Sonbahar Tahmininin 0,3 puan üzerinde yüzde 2,4 olacağını gösteriyor. 2026 yılı büyüme tahmininin sonbahar tahminine kıyasla aşağı yönlü revize edilmesi ise kısmen 2026 yılının başlarında büyüme koşullarının beklentilerin biraz üzerinde gerçekleşmesiyle açıklanabilir. Ayrıca, 2027 yılı enflasyon tahmini, önceki tahmin döneminde enflasyona 0,2 ila 0,3 puanlık bir artış getireceği tahmin edilen yeni AB Emisyon Ticaret Sistemi'nin (ETS2) uygulamaya konulmasının ertelenmesinden de etkilenmektedir.
Tahminin teknik varsayımlarını destekleyen vadeli enerji fiyatları, arz koşullarında görece hızlı ama kısmi normalleşmeyi işaret ederken, petrol ve doğal gaz fiyatlarının mevcut çeyrekte zirveye ulaşması ve 2027 sonuna kadar savaş öncesi seviyelerin yaklaşık yüzde 20 üzerinde seyretmesi de beklenebilir. Vadeli kontratlar makroekonomik tahminlerde enerji fiyatlarının kestirimi için objektif ve piyasa temelli bir kıyaslama sunar, ancak özellikle enerji piyasasının ciddi kesinti ve aksamalar ile yüksek belirsizlikten etkilendiği durumlarda gelecekteki spot fiyatların mükemmel tahmincileri değildir. Bu durumlarda, vadeli kontrat eğrisi sadece arz ve talep beklentilerini yansıtmakla kalmaz, aynı zamanda risk primi, likidite koşulları ile riskten korunma (hedge) gereksinimlerinde meydana gelen değişiklikleri de yansıtırlar. Enerji emtia fiyatlarının vadeli kontratlarındaki sıra dışı belirsizlik ve arz koşullarında giderek azalan hızlı toplanma ihtimali, baz tahminlerde, enerji arzında daha uzun süreli ve ciddi boyuttaki kesintileri de içermektedir. Daha olumsuz senaryo, 2026 sonunda enerji fiyatlarının zirveye ulaştıktan sonra 2027'de dengelenmenin yaşanacağını bize söylüyor.
Mevcut şok, birçok açıdan 2022'deki enerji krizinden farklılaşsa da ekonomi üzerindeki etkilerinin benzer kanalla yayılması bekleniyor. Mart ve Nisan 2026 enflasyon verileri, enerji fiyatlarında güçlü bir artışa işaret ederken, AB'de enerji enflasyonuna dair tahminler 2026'nın ikinci çeyreğinde yüzde 11'in üzerine çıkması ve yılın geri kalanında yüzde 10'un üzerinde seyretmesinin ardından 2027'nin başlarında düşmesi ve ikinci çeyrekten itibaren negatif hale gelmesi yönünde. Enerji maliyetlerindeki artışın üretim zincirine yansıması ve kısmen tüketicilere aktarılmasıyla birlikte fiyat baskılarının zamanla genişlemesi beklenirken, enerji fiyatlarında görülen enflasyonun ilk olarak tarım, ulaşım ve dağıtım hizmetlerini etkilemesi tahmin ediliyor. İşlenmemiş gıda enflasyonunun hızla artacağı ve 2027'de yavaşlayacağı da öngörüler arasında yer alıyor. Girdi ve ulaşım maliyetlerindeki artışların giderek yaygınlaşması, enerji yoğun olmayan hizmetler de dâhil olmak üzere tüm enflasyon bileşenlerinde fiyatların yükselmesine neden olabilir. İşçilerin satın alma gücünü koruma talepleri ile ilk beklentilere göre daha güçlü enflasyon yaşanabilir. Orta ve Doğu Avrupa'da enflasyonun daha yüksek gerçekleşmesi hem bölgenin tüketim sepetlerindeki enerji payının daha yüksek olmasını hem de daha dinamik nominal ücret artışını gösteriyor.
Yüksek enflasyona yanıt olarak, Avrupa Merkez Bankası ve diğer birçok AB merkez bankasının para politikası duruşlarını sıkılaştırması veya en azından önceden öngörülen gevşeme önlemlerini ertelemesi beklenirken, son banka kredileri anketi, yılın ilk çeyreğinde, özellikle firmalar açısından kredi şartlarının sıkılaştığını da ortaya koyuyor. Firmaların ve tüketicilerin kredi talebi aynı zamanda zayıflarken, raporun yayınlandığı tarihlerde AB varlık endeksleri Orta Doğu çatışmasının patlak vermesinin ardından kaydedilen kayıpların çoğunu telafi etmişti. Bununla birlikte, toparlanma sınırlı sayıda sektör tarafından -özellikle enerji ve savunma- yönlendirilirken, tüketiciye yönelik firmaların çoğu düşük performans göstermeye devam ediyor. Bu durum, bir avuç ileri teknoloji firmasının güçlü market rallisini sürüklediği ABD'de daha da belirginleşiyor.

Yüksek finansman maliyetleri ve zayıf kârlar firmaların yatırım finansmanı kapasitesini de baskılıyor ve artan belirsizlik firmaları yatırımları ertelemeye ya da ölçeğini sınırlamaya yönlendiriyor. Artan belirsizliğin etkisi ise varlık sınıfları arasında eşit değil; ekipman yatırımlarının daha fazla etkileneceği, inşaatın ise kısa vadede daha dirençli olacağı tahmin ediliyor. Konut yatırımı genellikle faiz oranlarındaki artışa gecikmeli olarak uyum sağlarken, 2026'da konut dışı inşaat RRF (Recovery and Resilience Facility) tarafından desteklenmeye devam edecektir. Yazılım ve Ar-Ge de dâhil olmak üzere diğer yatırımların, yaklaşık yüzde 2 oranında genişlemesi ve nispeten dirençli kalması beklenebilir.
İstihdam 2025 yılında yüzde 0,5 artmış ve 2019'dan bu yana üretilen iş sayısı 10 milyona ulaşmıştı. İstihdamda görülen artış, büyük ölçüde iş gücü piyasasına katılımın artmasından kaynaklanırken, Orta Doğu'daki çatışmanın patlak vermesinden önce iş gücü piyasası koşulları zaten yumuşamaya başlamıştı. İstihdam artışının 2026'da yüzde 0,3'e ve 2027'de yüzde 0,4'e yavaşlaması öngörülürken, işsizlik oranının yaklaşık yüzde 6'da dengeye geleceği tahmin ediliyor. Nominal ücretlerin 2026'da önceki beklentilere göre daha az yavaşlaması ve yüksek enflasyona gecikmeli olarak uyum sağlayarak 2027'de yaklaşık yüzde 3,5 artması öngörülürken, verimlilik artışının da belirsiz talep beklentileri bağlamında firmaların iş gücünü elinde tutması nedeniyle 2026'da yavaşlayarak yüzde 0,7 olması ve ardından 2027'de yüzde 1'e yükseleceği bekleniyor.
Ücretlerdeki güçlü artışın zayıf istihdam artışını dengelemesi ile tahmin ufku boyunca iş gücü gelirleri sınırlı etkilenebilir. Bununla birlikte enflasyon beklentilerindeki yukarı yönlü revizyon hane halklarının reel kullanılabilir gelirindeki artış beklentilerini yüzde 1,4 azaltıyor. Ayrıca, önceki enflasyon dönemi tüketicilerin fiyat gelişmelerine oldukça duyarlı olduğunu göstermişti; savaş öncesi deflasyon, çatışmanın patlak vermesi zamanında algılanan enflasyonda tam bir düşüşe yol açmadı. Mart ve nisan anket verileri, tüketici güveninin önemli ölçüde azaldığını ve aynı zamanda enflasyon beklentilerinde keskin bir artış olduğunu ortaya koyuyordu. Sonuç olarak, finansal kalkan ve ihtiyati tasarruf davranışlarının reel değerini koruma isteğinin, 2026'da tasarruf oranında küçük bir artışa yol açması beklenebilir. Bu bağlamda, özel tüketim artışının azalarak 2026 yüzde 1,1'e düşmesinin ardından kademeli iyileşme ile 2027'de yüzde 1,3 (2025 Sonbahar tahminlerine göre sırasıyla yüzde 0,4 ve yüzde 0,2 azalmaya karşılık geliyor) olması tahmin ediliyor.
Yapay zekâ ile ilgili yatırımlar ve ABD gümrük vergilerinin düşürülmesinin de dâhil olduğu ticaret kısıtlamalarının hafifletilmesiyle sağlanan yılın ilk aylarındaki ivme kısa vadede küresel ticareti desteklerken, bunun AB firmalarına orantılı bir şekilde yansıması beklenmiyor. Çünkü küresel ticaretteki hacimsel genişlemenin büyük bir kısmı Asya ekonomilerinde yoğunlaşmış durumda ve bu ayrışma AB içinde zayıflayan yatırım görünümü ile yakından ilişkili. Bu durum, yapısal faktörlerle (AB'nin ticaret yoğun, hızlı büyüme gösteren yapay zekâ ilişkili sektörlerde sınırlı boy göstermesi; ikincil olarak ana ürün ve coğrafi pazarlarda rekabetçiliğin kademeli olarak zayıflaması) daha da belirginleşiyor. Bunun yanı sıra anket bulguları AB firmalarının artan bir şekilde zorlayıcı dış etkenlere maruz kaldığını, bazı firmaların ihraç pazarlarında görünürlüğünü azaltarak ve fiyatlarını ayarlayarak karşılık verdiğini gösteriyor.
Sonuç olarak, AB ihracatının 2026'da yalnızca yüzde 0,9 oranında büyümesi ve ardından 2027'de yüzde 2,1'e yükselmesi tahmin ediliyor. Sonbahara göre önemli ölçüde düşüş büyük ölçüde mal ihracatındaki zayıflamadan kaynaklanırken, hizmetler dirençli kalmaya devam ediyor. İthalattaki büyüme ise 2026'da yüzde 1,7'ye revize edildi; bu düşüş, ihracata göre daha az belirgin çünkü zayıf iç talep kısmen daha güçlü avro ile dengeleniyor. Bu da özellikle Çin olmak üzere ticaret ortaklarından gelen rekabet baskısını artırıyor. Ticaretin bu yıl iç büyümeden yaklaşık 0,4 puanlık bir düşüşe (sonbaharda öngörülenden biraz daha fazla) neden olması da bekleniyor.
AB geneli bütçe açığının, tahmin ufku boyunca kademeli olarak genişleyerek 2025'te GSYİH'nin yüzde 3,1'inden 2027'de yüzde 3,6'sına yükselmesi tahmin edilirken, bu bozulma, durgun ekonomik faaliyet, daha yüksek faiz harcamaları, artan savunma harcamaları ve tüketicileri ve firmaları yüksek enerji fiyatlarından korumayı amaçlayan yeni mali tedbirlerin bir kombinasyonunu yansıtıyor. Kamu yatırımları yüksek seviyelerde seyrederken AB borç/GSYİH oranının da esas olarak daha yüksek açıklar ve giderek olumsuzlaşan faiz-büyüme farkı nedeniyle 2025 sonundaki seviyesi olan yüzde 82,8'den 2027 sonunda yüzde 85,3'e yükselmesi öngörülüyor. Genel olarak, mali politikanın, RRF'nin sona ermesiyle AB fonlarının artan kullanımıyla desteklenerek 2026'da hafifçe genişlemeci olması ve 2027'de genel olarak nötr hale gelmesi tahmin edilebilir.
Görünümü etkileyen riskler öncelikle Orta Doğu'daki çatışmanın gelişimi ve bunun küresel enerji piyasaları üzerindeki etkileriyle bağlantılı. Uzun süren bir çatışma ve vadeli işlem piyasalarının kestiriminden daha uzun süren bir arz normalleşmesi, enflasyon baskılarını artırarak daha zayıf bir büyümeye yol açabilir. Dahası, yüksek fiyatların görüleceği yeni bir dönem enerji yoğun faaliyetlerdeki kesintiler de dâhil olmak üzere hane halklarının ve firmaların tüketim ve yatırımlarını daha keskin bir şekilde ayarlamalarına yol açabilir. Son olarak, genel enerji kesintileri riski kontrol altında görünse de belirli girdiler için kritik kırılganlıklar devam ediyor. Körfez bölgesi, ulaşım ve ısıtma için kritik öneme sahip rafine yakıtların üretimi ve tedarikinde son derece önemli. Helyum ve gübre tedarikindeki aksamalar, stratejik öneme sahip yarı iletken endüstrisi de dâhil olmak üzere küresel üretim zincirlerinde zincirleme etkilere yol açabilir ve gıda erişilebilirliğini olumsuz etkileyebilir.
Avrupa Komisyonu'nun yayınladığı "Avrupa Ekonomik Tahmini 2026 İlkbahar Raporu"nun tam metnini okumak için aşağıdaki linke tıklayabilirsiniz.